Par Franck Radjai et Maceo Ouitona
Pendant des décennies, le détroit d’Ormuz a constitué l’un des principaux points de vulnérabilité de l’économie mondiale. La guerre déclenchée contre l’Iran en février 2026 et les perturbations qui ont suivi ont brutalement rappelé cette dépendance. Mais elles ont aussi accéléré un mouvement inverse : Arabie saoudite, Émirats arabes unis et Irak cherchent désormais à développer des routes permettant d’exporter leurs hydrocarbures sans passer par le détroit. À terme, Ormuz pourrait donc perdre une partie de son poids stratégique. Le rendre obsolète est toutefois une autre affaire. Les capacités des infrastructures alternatives restent insuffisantes, certains producteurs du Golfe n’ont pratiquement aucune solution de rechange et les routes de contournement créent leurs propres vulnérabilités.
Pendant près de six mois, la quasi-paralysie du détroit d’Ormuz a offert aux pays du Golfe une démonstration grandeur nature du risque qu’ils connaissaient depuis longtemps.
Avant la guerre, près de 20 millions de barils de pétrole et de produits pétroliers par jour empruntaient ce passage situé entre l’Iran et Oman. Cela représentait environ un quart du commerce maritime mondial de pétrole. Près de 80 % de ces volumes étaient destinés à l’Asie. À cette dépendance pétrolière s’ajoutait celle du gaz naturel liquéfié : plus de 110 milliards de mètres cubes de GNL avaient transité par Ormuz en 2025.
Depuis le début de la guerre fin février 2026, ce modèle est profondément ébranlé. En mars, l’Agence internationale de l’énergie (AIE) estimait que les flux pétroliers à travers le détroit étaient passés d’environ 20 millions de barils par jour avant le conflit à une quantité résiduelle. Cette rupture a entraîné des réductions massives de production dans le Golfe, faute de pouvoir exporter normalement les hydrocarbures produits. L’AIE a qualifié la situation de plus importante perturbation d’approvisionnement jamais enregistrée sur le marché pétrolier mondial.
La leçon stratégique est difficile à ignorer : pour plusieurs États du Golfe persique, dépendre presque exclusivement d’Ormuz revient à laisser une partie essentielle de leur économie exposée à une seule crise militaire.
D’où une question désormais centrale : la tension dans le Golfe persique est-elle en train de provoquer ce que plusieurs décennies de tensions avec l’Iran n’avaient pas réellement accompli, c’est-à-dire la construction progressive d’une alternative au détroit d’Ormuz ?
Ormuz, une vulnérabilité connue depuis longtemps
La géographie explique une grande partie du problème.
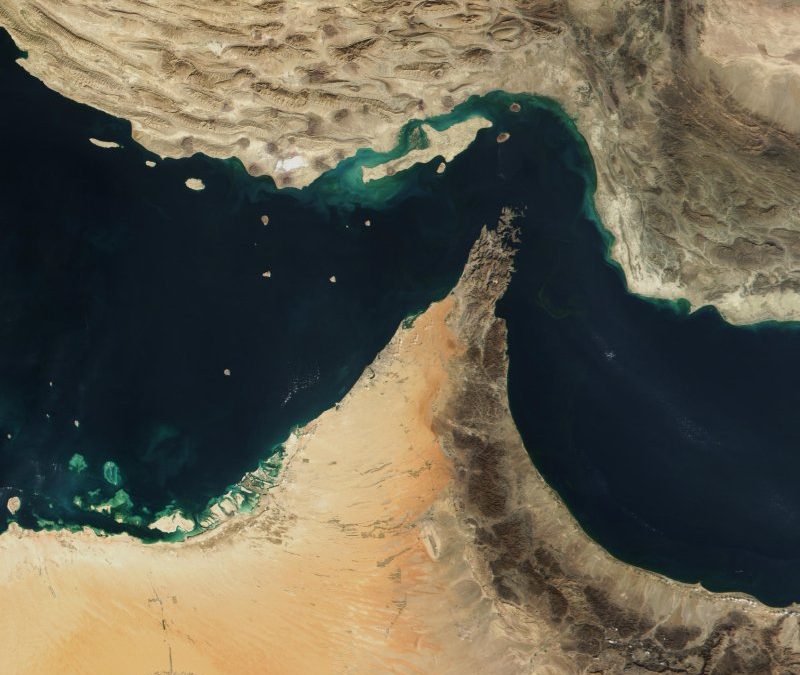
Le détroit d’Ormuz relie le golfe Persique au golfe d’Oman puis à l’océan Indien. À son point le plus étroit, il mesure environ 39 kilomètres. Les navires utilisent deux couloirs navigables d’environ 3,7 kilomètres chacun, séparés par une zone tampon de largeur comparable. Cette configuration permet le passage des très grands pétroliers, mais concentre dans un espace extrêmement réduit une part considérable du commerce énergétique mondial.
L’importance du détroit tient surtout à l’emplacement des principaux gisements et terminaux pétroliers. L’Arabie saoudite, les Émirats arabes unis, l’Irak, le Koweït, le Qatar, Bahreïn et l’Iran disposent tous d’installations tournées vers les eaux du golfe Persique.
Cette dépendance n’est toutefois pas uniforme.
L’Arabie saoudite et les Émirats ont depuis longtemps investi dans des infrastructures permettant d’éviter partiellement le détroit. En revanche, l’Irak, le Koweït, le Qatar, Bahreïn et l’Iran restent beaucoup plus dépendants de cette voie maritime pour leurs exportations.
La guerre de 2026 a transformé cette différence en avantage stratégique majeur.
L’Arabie saoudite avait déjà commencé à préparer l’après-Ormuz
L’infrastructure la plus importante est probablement le pipeline Est-Ouest saoudien, souvent appelé Petroline.
Il relie les installations pétrolières de l’est du royaume au port de Yanbu, sur la mer Rouge. Son principe est simple : un baril produit à proximité du golfe Persique peut traverser la péninsule arabique par pipeline puis être chargé sur un pétrolier sans jamais franchir Ormuz.
La capacité nominale du système est traditionnellement estimée à environ 5 millions de barils par jour. Saudi Aramco a indiqué avoir porté cette capacité à environ 7 millions de barils par jour, même si l’AIE souligne que la capacité à maintenir durablement un tel débit n’a pas encore été pleinement démontrée. Avant la guerre, environ 2 millions de barils par jour empruntaient déjà cette voie.
Lorsque la circulation par Ormuz s’est effondrée, Riyad a donc disposé d’une solution que plusieurs de ses voisins n’avaient pas.
La guerre a renforcé l’intérêt de cette infrastructure et poussé l’Arabie saoudite à développer les capacités logistiques de sa façade occidentale. Plus largement, les États du Golfe ont accéléré depuis le début du conflit leurs investissements dans des pipelines, terminaux, ports et infrastructures permettant de réduire leur dépendance à Ormuz.
Ce mouvement dépasse la simple réponse à une crise temporaire. Pour les producteurs de la région, l’objectif est désormais de transformer la redondance des voies d’exportation en élément permanent de leur sécurité nationale.
Les Émirats disposent déjà d’un avantage géographique
Les Émirats arabes unis ont adopté une stratégie similaire.
L’Abu Dhabi Crude Oil Pipeline relie les installations de Habshan au port de Fujairah, situé sur le golfe d’Oman, donc à l’extérieur du détroit. Sa capacité actuelle est estimée à environ 1,8 million de barils par jour. Avant même la guerre, environ 1,1 million de barils quotidiens empruntaient cette infrastructure. L’AIE estimait début 2026 qu’environ 700 000 barils supplémentaires pouvaient encore y être transférés en cas de fermeture d’Ormuz.
Cette infrastructure donne aux Émirats un avantage que la guerre a rendu particulièrement visible.
Fujairah peut servir à la fois de terminal pétrolier, de centre de stockage et de plateforme logistique directement ouverte sur l’océan Indien. Les autorités émiraties cherchent désormais à renforcer cette fonction, tandis que les investissements portuaires et les projets de pipelines supplémentaires se multiplient.
La géographie énergétique du Golfe persique commence ainsi à évoluer : ce qui était autrefois une infrastructure de précaution devient progressivement un élément central de la stratégie d’exportation.
Pour l’Irak, la guerre a transformé la diversification en urgence
Le contraste est particulièrement frappant avec l’Irak.
Avant le conflit, l’essentiel de ses exportations provenait des grands champs du sud et quittait le pays depuis les terminaux situés dans le Golfe. Bagdad dépendait donc très largement d’Ormuz malgré l’existence historique de voies d’exportation vers le nord.
La guerre a rendu cette vulnérabilité impossible à ignorer.
L’Irak travaille désormais à la constitution d’un réseau permettant d’acheminer davantage de brut vers la Turquie, la Syrie et potentiellement la Jordanie. Un projet reliant le sud du pays à la côte syrienne pourrait disposer à terme d’une capacité initiale proche de 2 millions de barils par jour, mais sa construction nécessiterait plusieurs années et des investissements évalués à au moins 15 milliards de dollars.
Bagdad cherche parallèlement à renforcer ses capacités d’exportation vers le port turc de Ceyhan et a repris en septembre des exportations terrestres limitées vers la Syrie.
L’objectif stratégique apparaît clairement : un pays dont les finances publiques dépendent massivement du pétrole ne veut plus être placé dans une situation où une crise à Ormuz peut réduire brutalement sa capacité à commercialiser sa principale ressource.
Mais le cas irakien révèle également la principale limite du mouvement actuel : construire une alternative sur une carte ne signifie pas disposer immédiatement d’une alternative opérationnelle.
Les champs pétroliers majeurs se trouvent dans le sud, les infrastructures nord-sud restent insuffisantes et les projets vers la Syrie nécessitent plusieurs années. Même si les pipelines annoncés sont réalisés, une grande partie des clients du pétrole irakien se trouve en Asie. Or, pour ces acheteurs, charger directement le brut dans le Golfe persique puis traverser Ormuz reste logistiquement plus simple que l’acheminer à travers tout l’Irak avant de le charger en Méditerranée.
La guerre est donc en train de réduire la valeur du « verrou » iranien
Cette diversification pourrait progressivement modifier le rapport de force autour du détroit.
Depuis des décennies, la position géographique de l’Iran lui procure un puissant moyen de pression potentiel : toute menace sérieuse sur la navigation à Ormuz fait immédiatement craindre une perturbation majeure de l’approvisionnement énergétique mondial.
Mais cette arme stratégique contient son propre paradoxe.
Plus elle est utilisée, plus elle incite les autres États à investir pour en réduire l’efficacité.
Les milliards consacrés à de nouveaux pipelines, aux ports de Fujairah et Yanbu, aux connexions irakiennes vers la Méditerranée ou aux infrastructures de stockage n’auraient probablement pas la même urgence sans les perturbations de 2026.
La guerre agit donc comme un accélérateur. Elle transforme la diversification des routes énergétiques, autrefois essentiellement pensée comme une assurance, en politique structurelle.
À terme, une part plus importante du pétrole du Golfe pourrait quitter la région sans traverser Ormuz. Cela réduirait mécaniquement la capacité d’une perturbation du détroit à interrompre simultanément la majorité des exportations régionales.
Pour autant, parler de disparition prochaine de l’importance stratégique d’Ormuz serait trompeur.
Les chiffres montrent combien Ormuz reste difficile à remplacer
La première limite est quantitative.
En 2025, près de 20 millions de barils de pétrole et de produits pétroliers par jour transitaient par le détroit. Selon les estimations de l’AIE, les pipelines saoudien et émirati ne disposaient ensemble que de 3,5 à 5,5 millions de barils par jour de capacité disponible susceptible d’être utilisée pour contourner Ormuz.
Même en exploitant ces infrastructures beaucoup plus intensivement, l’écart demeure considérable.
L’Energy Information Administration américaine aboutissait au même constat : les routes alternatives existantes ne peuvent absorber qu’une fraction des volumes normalement expédiés par le détroit.
La fermeture d’Ormuz ne provoque donc pas simplement un changement d’itinéraire comparable à la déviation d’un navire autour d’une zone dangereuse. Elle peut contraindre les producteurs à réduire leur production parce qu’ils ne disposent tout simplement pas de capacité suffisante pour transporter leurs hydrocarbures vers d’autres ports.
C’est exactement ce qui s’est produit au début de la guerre.
Le Qatar montre les limites les plus évidentes du contournement
Le pétrole n’est d’ailleurs qu’une partie du problème.
Le Qatar est l’un des principaux exportateurs mondiaux de gaz naturel liquéfié, mais son gigantesque complexe de Ras Laffan se situe à l’intérieur du golfe Persique. Selon l’AIE, environ 93 % des exportations qataries de GNL transitaient par Ormuz avant le conflit. Avec les exportations émiraties, les volumes de GNL empruntant le détroit représentaient environ 19 % du commerce mondial de GNL.
Or transporter du gaz naturel par une autre voie est nettement plus complexe que détourner une partie du pétrole vers un pipeline existant.
La conséquence s’est révélée spectaculaire. QatarEnergy a dû acheter des dizaines de cargaisons de GNL américain pour approvisionner certains de ses clients asiatiques lorsque ses propres exportations ont été perturbées.
Fin septembre, la société avait encore prolongé des déclarations de force majeure concernant plusieurs clients, tandis que Reuters estimait que les exportations qataries de GNL avaient chuté de manière spectaculaire depuis avril.
Pour Doha, il n’existe donc pas aujourd’hui de véritable substitut physique à Ormuz.
Construire un immense réseau gazier terrestre traversant plusieurs États serait un projet politiquement, financièrement et techniquement beaucoup plus complexe qu’un pipeline pétrolier national.
Contourner un point de passage peut simplement déplacer le risque
Il existe surtout un deuxième paradoxe. Une route alternative n’est pas nécessairement une route sûre.
L’Arabie saoudite en a fait l’expérience en septembre. Son pipeline Est-Ouest, précisément conçu pour permettre au royaume de contourner Ormuz et d’exporter depuis Yanbu, a été interrompu après des attaques de drones attribuées par Riyad à des groupes armés irakiens. Les chargements à Yanbu n’ont repris que plusieurs semaines plus tard.
Pendant cette interruption, une partie beaucoup plus importante du pétrole saoudien a dû revenir vers… Ormuz.
Reuters estimait que les exportations saoudiennes passant par le détroit pourraient atteindre environ 3,6 millions de barils par jour en septembre, contre seulement 900 000 en août. L’augmentation des transferts de pétrole au large d’Oman a même contribué à saturer les capacités de transfert de navire à navire dans la zone.
L’épisode résume à lui seul les limites de la notion d’« après-Ormuz ».
Un pipeline traversant la péninsule arabique peut éviter le détroit, mais il devient une infrastructure stratégique susceptible d’être frappée. Un terminal sur la mer Rouge permet d’échapper à Ormuz, mais les navires qui l’utilisent peuvent ensuite être exposés aux tensions autour de Bab el-Mandeb. Une route vers la Méditerranée à travers l’Irak et la Syrie contourne le Golfe persique, mais elle traverse des territoires qui présentent eux-mêmes des risques sécuritaires.
Le problème n’est donc pas seulement de sortir d’Ormuz. Il consiste à construire une chaîne logistique entière suffisamment sûre pour remplacer celle qui existe déjà.
Et les pétroliers continuent de revenir vers le détroit
Les mouvements observés fin septembre apportent une autre indication importante.
Malgré sept mois de conflit, plusieurs méthaniers liés à QatarEnergy ont recommencé à traverser visiblement Ormuz. Les données de suivi maritime analysées par Reuters montrent une reprise partielle des mouvements de navires chargés ou se dirigeant vers les terminaux qataris.
Ce retour n’est pas la preuve d’un retour à la normale. Il montre toutefois quelque chose d’essentiel : lorsque le niveau de risque devient suffisamment acceptable, les acteurs économiques réutilisent le détroit.
Ils le font parce qu’Ormuz ne doit pas seulement son importance à l’absence d’alternatives politiques. Il la doit aussi à l’efficacité économique et géographique de la route.
Pour les hydrocarbures produits sur les rives du Golfe et destinés principalement à la Chine, à l’Inde, au Japon ou à la Corée du Sud, sortir directement par Ormuz puis gagner l’océan Indien reste souvent l’itinéraire le plus court et le plus logique.
Transporter le même pétrole sur des centaines ou des milliers de kilomètres par pipeline vers la mer Rouge ou la Méditerranée avant de le remettre sur un navire peut offrir une sécurité stratégique supplémentaire, mais cela implique aussi de nouvelles infrastructures, des coûts, des capacités portuaires et parfois des trajets maritimes plus longs.
La géographie ne disparaît pas parce qu’un État décide de diversifier ses routes commerciales.
Vers un Ormuz moins incontournable, plutôt qu’obsolète
La guerre de 2026 pourrait donc profondément modifier le rôle du détroit sans le faire disparaître de l’équation stratégique.
À moyen et long terme, l’Arabie saoudite et les Émirats devraient être capables d’acheminer une proportion plus importante de leur pétrole par des terminaux situés hors du golfe Persique. L’Irak tente de reconstruire des débouchés vers la Turquie et la Méditerranée. D’autres projets pourraient émerger à mesure que les gouvernements de la région intègrent le risque géopolitique dans leurs décisions d’investissement.
Cette évolution pourrait progressivement réduire l’effet mondial d’une interruption du détroit et donc diminuer la valeur de la menace que représente sa fermeture.
Mais réduire une dépendance n’est pas la supprimer.
Ormuz conserve trois avantages qu’aucun projet actuel ne peut entièrement reproduire : des capacités considérables, un accès direct aux principaux complexes pétroliers et gaziers du Golfe et une orientation naturelle vers les marchés asiatiques qui absorbent l’essentiel des exportations régionales.
Surtout, certains États n’ont aujourd’hui aucune alternative crédible à grande échelle. Le Qatar reste prisonnier de la géographie de son industrie gazière. Le Koweït et Bahreïn demeurent fortement dépendants du passage. L’Irak aura besoin de plusieurs années avant de disposer éventuellement d’infrastructures capables de transporter une part importante du brut produit dans le sud.
La guerre pourrait donc produire un résultat plus subtil que l’obsolescence du détroit.
Elle est en train de transformer Ormuz d’un passage presque incontournable en une vulnérabilité que les États du Golfe veulent désormais activement diluer.
C’est déjà une évolution stratégique majeure.
Mais les événements de septembre en révèlent également les limites : lorsque le pipeline saoudien vers la mer Rouge a été interrompu, le pétrole est revenu vers Ormuz ; lorsque les conditions de navigation se sont légèrement améliorées, les méthaniers qataris ont recommencé à franchir le détroit.
Ce mouvement de va-et-vient rappelle une réalité que les cartes de nouveaux pipelines peuvent facilement masquer. Les routes alternatives peuvent renforcer la résilience du Golfe Persique. Elles peuvent diminuer la capacité d’une seule crise à paralyser toute la région. Elles peuvent même, à terme, réduire la puissance stratégique que l’Iran tire de sa proximité avec le détroit.
Mais elles ne peuvent pas facilement reproduire l’efficacité d’un passage maritime qui se trouve précisément à la sortie de l’une des plus grandes concentrations d’hydrocarbures de la planète.
La guerre contre l’Iran pourrait ainsi marquer le début d’un déclassement relatif d’Ormuz. Elle ne signe pas sa disparition stratégique.
Paradoxalement, en poussant les États du Golfe à chercher des moyens de s’en affranchir, la crise de 2026 aura surtout démontré à quel point il reste, aujourd’hui encore, difficile de s’en passer.
Franck Radjai est Analyste à la FEMO, il est directeur de recherche au CNRS
Maceo Ouitona est journaliste et consultant